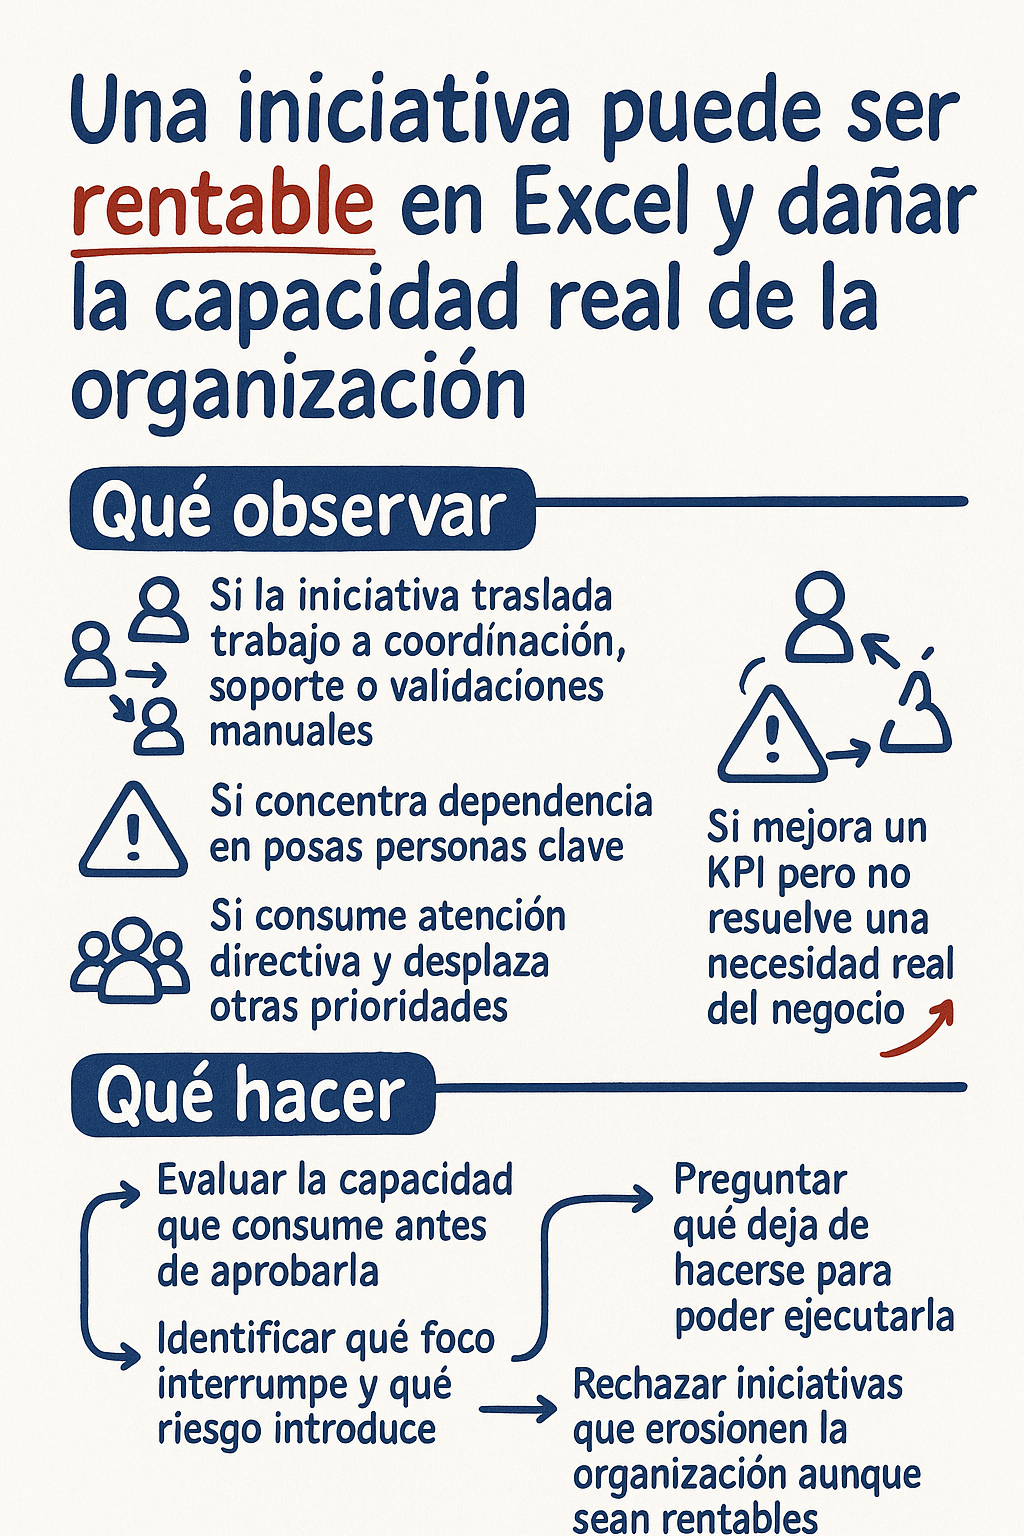
Hay decisiones que pasan el filtro financiero y, aun así, van desgastando la empresa por dentro. Desde afuera se ven razonables: caben en presupuesto, prometen retorno, mejoran un KPI y hasta se pueden defender bien ante el comité. Pero un CTO no debería evaluar una iniciativa sólo por cómo se ve en el papel. La pregunta de fondo es otra: qué le hace a la organización mientras intenta “generar valor”.
Esto pasa más seguido de lo que en tecnología nos gusta admitir. He visto automatizaciones que reducen horas, pero luego obligan a reentrenar equipos y a sostener excepciones que nadie tenía en el mapa. También he visto reorganizaciones técnicas que dejan el diagrama más limpio, sí, pero terminan concentrando dependencia en dos personas. Y plataformas nuevas que se venden como modernización, mientras en realidad se comen la atención directiva durante meses y dejan otras prioridades sin dueño. En la hoja de cálculo todo sigue cuadrando; en la operación, la presión llega después.
El costo financiero visible no recoge el costo organizativo invisible. Y ese segundo costo, la neta, suele pegar más fuerte que cualquier desviación presupuestaria. Además, normalmente aparece tarde, cuando la estructura ya absorbió la carga y el margen de maniobra se fue reduciendo sin que nadie lo notara a tiempo.
Hace unos meses me tocó ver un proyecto que lo ilustra bastante bien. Y aquí viene la parte incómoda: la reflexión no iba de “hacer las cosas bien” en abstracto, sino de algo más concreto, que era vender o desplegar algo que desde el punto de vista técnico o comercial parecía correcto, pero que no resolvía una necesidad real del cliente o del negocio. Ahí aparece el error clásico de dirección: confundir actividad con progreso. Podemos estar entregando, comunicando, ajustando y avanzando, mientras la organización se va quedando sin energía para sostener una solución que nadie elegiría si tuviera que decidir desde cero.
La cosa se pone peor cuando una iniciativa se vende como eficiencia. Muchas veces no elimina trabajo; sólo lo mueve de lugar. Lo saca del presupuesto explícito y lo mete en coordinación, fricción, soporte, reuniones, validaciones manuales o dependencia de un grupo pequeño. La cuenta de resultados puede seguir siendo aceptable y, al mismo tiempo, la organización queda más frágil. Ese deterioro empieza en silencio y luego condiciona más decisiones de las que uno pensaba.
Antes de aprobar una inversión, yo pediría algo más que un business case. Qué capacidad consume. Qué foco interrumpe. Qué riesgo introduce. Qué dependencia crea. Y, sobre todo, qué deja de hacerse para poner esto en marcha. Esa última pregunta es la que más se olvida. El costo de oportunidad interno casi nunca aparece en la justificación financiera, pero siempre termina apareciendo en la ejecución.
Un CTO no debería buscar sólo iniciativas rentables. También tiene que evitar las que, aun siendo rentables, van erosionando la maquinaria que hace posible seguir creciendo. Una decisión puede cuadrar en Excel y romper la organización que la tiene que ejecutar. Cuando eso pasa, el problema no está en el cálculo; está en la capacidad que la empresa sacrifica para sostenerlo.